
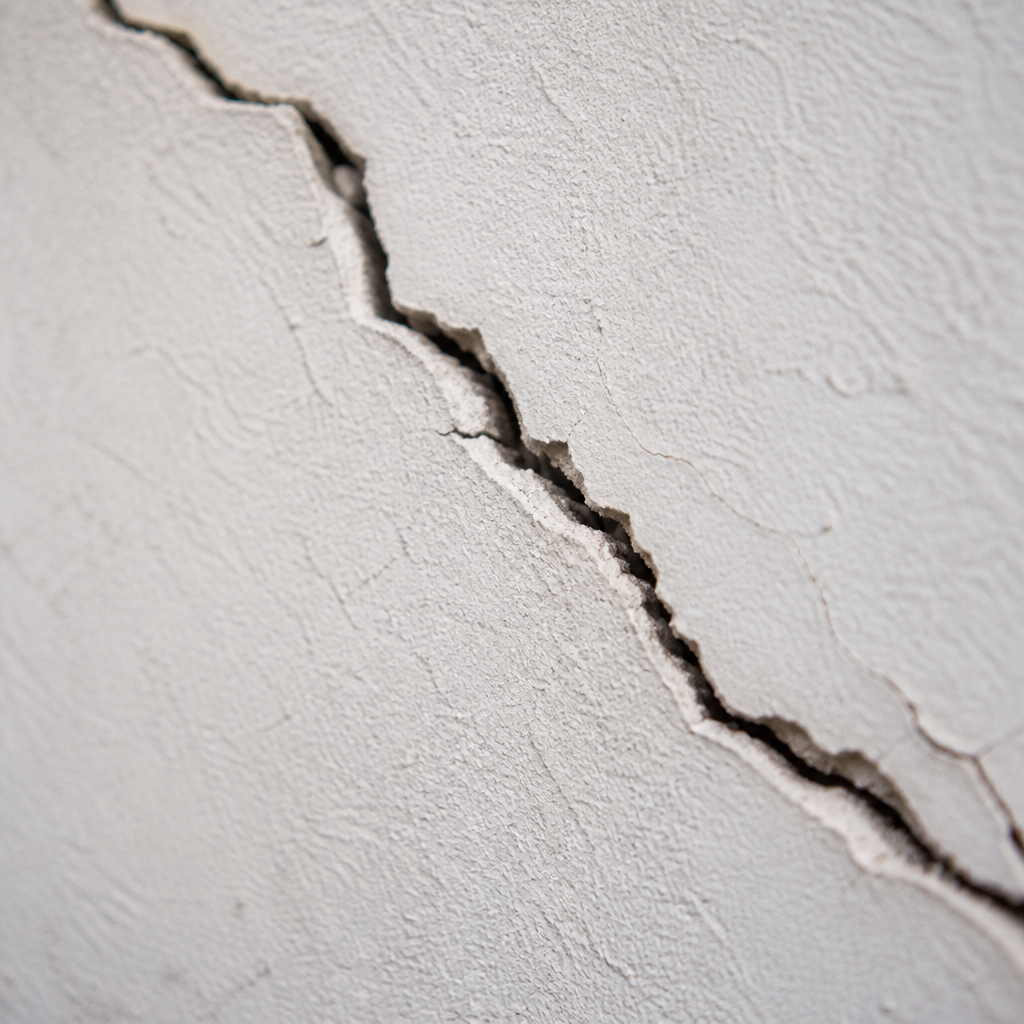
Vous rentrez de vacances, ou vous traversez simplement votre salon un matin d’automne, et vous la voyez : une fissure qui n’était pas là avant. Parfois fine comme un cheveu, parfois large et oblique, elle court le long d’un mur porteur, d’un encadrement de porte, d’un angle de façade. Votre première réaction est souvent de la minimiser. C’est une erreur. Une maison fissurée après une pluie ou une sécheresse n’est pas un simple problème esthétique : c’est le signe visible d’un mouvement de sol en profondeur. En France, ce phénomène touche des millions de maisons individuelles chaque année, et son ampleur augmente avec le dérèglement climatique. Voici exactement ce que vous devez faire, dans quel ordre, et pourquoi.
Table des matières
- Points clés à retenir
- Comprendre le phénomène : retrait-gonflement des argiles
- Reconnaître les fissures qui doivent alerter
- Les premières étapes concrètes dès l’apparition des fissures
- Assurance et catastrophe naturelle : comment déclencher la prise en charge
- Pourquoi une expertise bâtiment indépendante est indispensable
- Comparatif des approches face aux fissures climatiques
- Les travaux de réparation : ne pas agir trop vite, ni trop tard
- Questions fréquentes
- Références
Points clés à retenir
|
Insight clé |
Explication |
|---|---|
|
Le RGA est la cause principale |
Le retrait-gonflement des argiles (RGA) explique la grande majorité des fissures apparaissant après une sécheresse ou de fortes pluies. Le sol argileux se contracte à la chaleur et gonfle à l’humidité, déstabilisant les fondations. |
|
Les fissures apparaissent souvent en automne |
Après un été sec, les premières pluies de septembre-octobre font regonfler les sols argileux. C’est à ce moment que les fissures deviennent visibles, parfois des semaines après l’épisode climatique initial. |
|
Photographier et mesurer avant tout travaux |
Avant toute intervention, documentez chaque fissure avec des photos datées et, si possible, des jauges de fissuration. Cette documentation est indispensable pour l’assureur et l’expert. |
|
La mairie est le premier interlocuteur pour l’assurance |
Pour déclencher la garantie catastrophe naturelle, c’est votre mairie qui doit demander la reconnaissance de l’état de Cat-Nat. Signalez-lui votre sinistre sans attendre. |
|
30 jours pour déclarer à l’assureur |
Après publication de l’arrêté de catastrophe naturelle au Journal officiel, vous disposez de 30 jours pour déclarer votre sinistre à votre assurance habitation. |
|
Ne rebouchez pas les fissures prématurément |
Reboucher sans diagnostic préalable masque le problème et compromet l’indemnisation. L’expert doit observer les fissures dans leur état d’origine. |
|
La France est très exposée au RGA |
Plus de 55 % du territoire français est concerné par le retrait-gonflement des argiles. L’exposition s’étend désormais bien au-delà du Bassin parisien et du Sud-Ouest. |
Comprendre le phénomène : retrait-gonflement des argiles
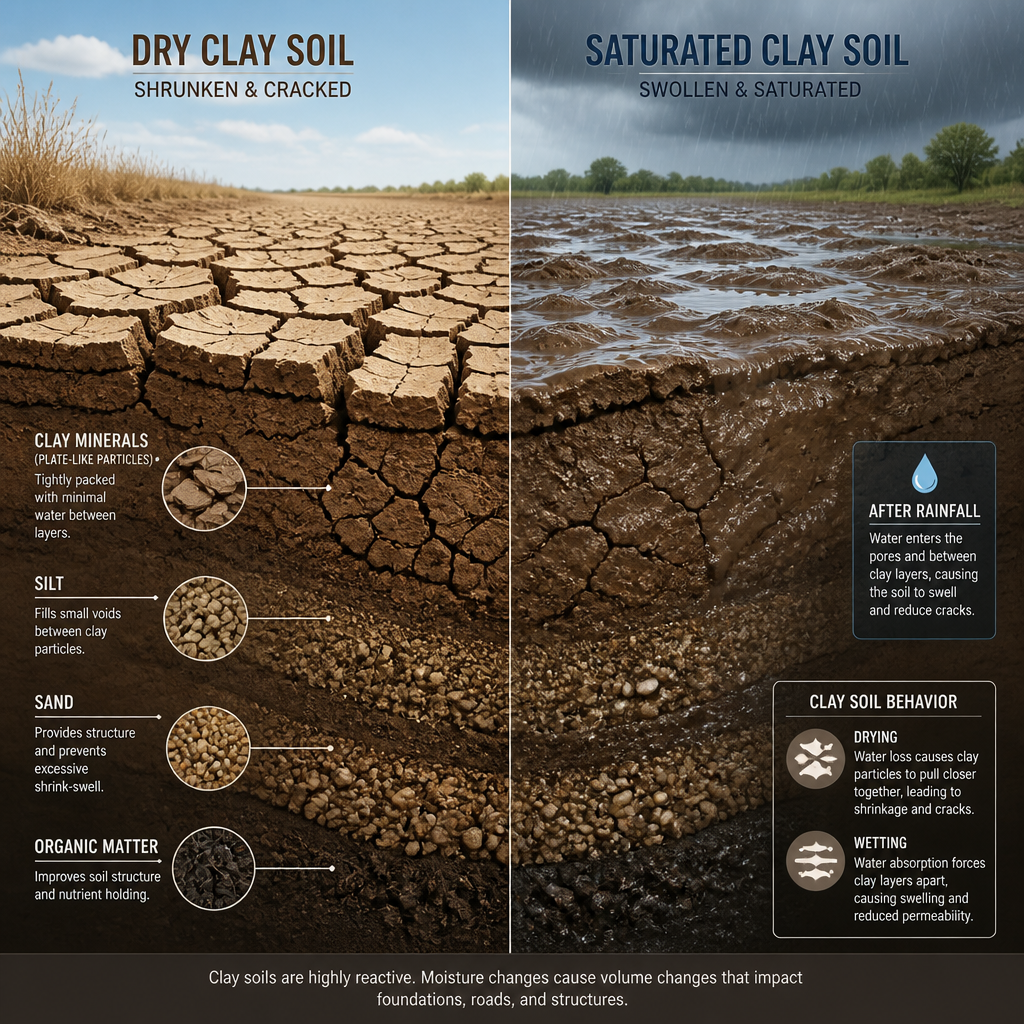
Contrairement à une tempête ou une inondation, le retrait-gonflement des argiles (RGA) n’est pas un événement instantané. C’est un mouvement lent, progressif, souvent invisible jusqu’au moment où les fissures se déclarent. Les sols argileux se comportent comme des éponges : ils absorbent l’eau et gonflent lors des périodes humides, puis se contractent et descendent lors des sécheresses. Ce mouvement de va-et-vient, rarement homogène sous une même maison, finit par solliciter les fondations de façon inégale et provoquer des fissurations.
Ce phénomène représente 20 % des arrêtés de catastrophe naturelle en France et une part considérable des coûts d’indemnisation assurance. Plus de 55 % du territoire français est désormais concerné, et l’exposition s’étend aux régions Grand Est, Bourgogne-Franche-Comté, Auvergne-Rhône-Alpes et Nord, au-delà des zones historiquement touchées que sont le Bassin parisien et le Sud-Ouest.
Les maisons individuelles sont les premières victimes de ce phénomène. Leurs fondations, souvent superficielles, ne s’enfoncent pas assez profondément pour atteindre un sol stable, non sensible aux variations d’humidité. Résultat : le moindre mouvement de terrain se répercute directement sur la structure du bâti. Avant 2015, les effets de la dessiccation affectaient les sols jusqu’à 1 à 2 mètres de profondeur. Depuis les sécheresses récurrentes de ces dernières années, cette profondeur peut atteindre 3 à 5 mètres, ce qui rend les réparations nettement plus complexes et coûteuses.
Le retrait-gonflement des argiles ne frappe pas d’un coup : il travaille silencieusement sous vos fondations, et les fissures ne sont que la partie visible du problème. Agir vite sur le diagnostic, c’est limiter le coût des réparations.
Reconnaître les fissures qui doivent alerter
Toutes les fissures ne se valent pas. Certaines sont purement superficielles, liées à un enduit vieillissant ou à une simple dilatation thermique. D’autres indiquent un mouvement structurel actif. Savoir faire la différence vous évite soit de paniquer pour rien, soit de passer à côté d’un désordre sérieux.
Les fissures à surveiller de près
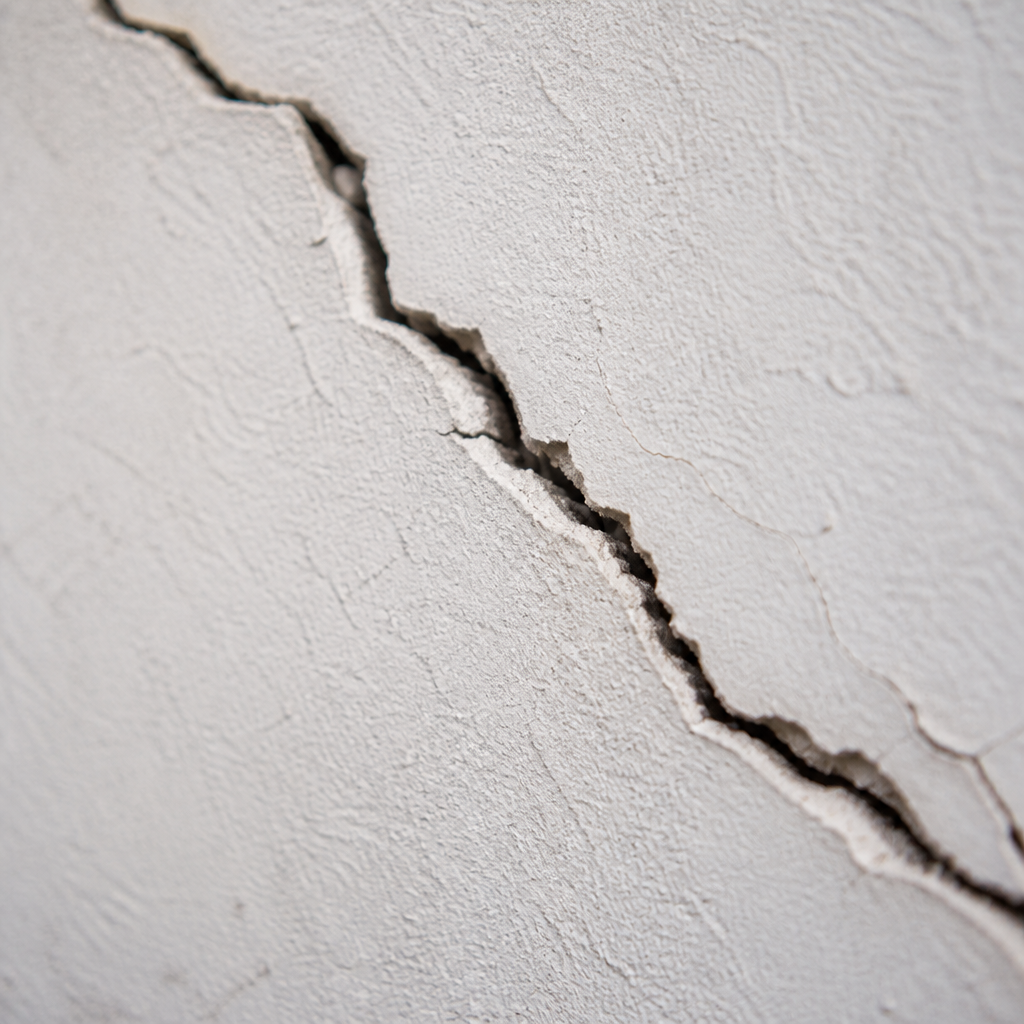
Une fissure oblique partant d’un angle de fenêtre ou de porte, une fissure en escalier dans un mur de briques ou de parpaings, ou encore une fissure qui s’ouvre différemment selon les saisons : voilà trois signaux qui indiquent un mouvement différentiel des fondations. Une fissure est considérée comme préoccupante à partir de 2 mm d’ouverture, surtout si elle est traversante, c’est-à-dire visible des deux côtés du mur.
Les fissures moins préoccupantes
Les fissures capillaires inférieures à 0,2 mm dans un enduit extérieur, sans progression observée, sont généralement esthétiques. Elles méritent surveillance mais pas urgence. Attention cependant : une fissure esthétique peut devenir structurelle si les mouvements du sol s’aggravent à chaque cycle sécheresse-pluie.
Les autres signes d’un mouvement de sol
Les fissures ne sont pas le seul indice. Une porte ou une fenêtre qui coince soudainement, un dallage de garage qui se soulève, une terrasse qui se détache de la maison : ces symptômes accompagnent souvent les fissures dans les cas de RGA actif. Notez-les tous, car l’expert en bâtiment s’appuie sur l’ensemble du tableau clinique pour établir son diagnostic.
Conseil : Placez des témoins de fissuration (bandes de plâtre ou jauges papier) en travers de chaque fissure avec la date du jour. Cela permet de savoir en quelques semaines si la fissure est stable ou évolutive, ce qui est une information décisive pour l’expert et pour l’assureur.
Les premières étapes concrètes dès l’apparition des fissures
Voici la séquence à suivre, dans l’ordre. Ne la prenez pas dans le désordre sous prétexte de gagner du temps.
1. Photographier et documenter immédiatement
Prenez des photos de chaque fissure avec un objet étalon (une pièce de monnaie, un stylo) pour rendre l’échelle visible. Notez la date, la localisation précise sur le plan du bâtiment, et l’ouverture estimée. Cette documentation constitue votre première pièce à conviction pour l’assureur et pour tout expert mandaté ultérieurement.
2. Vérifier le statut de votre commune sur Géorisques
Le portail Géorisques (georisques.gouv.fr) vous permet de vérifier en quelques minutes si votre commune est classée en zone d’aléa fort ou moyen pour le retrait-gonflement des argiles. Cette information est déterminante pour la suite de vos démarches assurantielles.
3. Signaler à votre mairie sans attendre
La mairie est le seul interlocuteur capable d’engager la procédure de reconnaissance de l’état de catastrophe naturelle auprès des services préfectoraux. Ce signalement doit intervenir dans un délai de 18 mois maximum après la survenance du sinistre. Plus vous agissez tôt, plus vous maximisez vos chances d’être inclus dans le périmètre de l’arrêté Cat-Nat.
4. Ne pas reboucher les fissures
C’est la faute la plus courante et la plus coûteuse. Reboucher prématurément, même avec le meilleur mortier du marché, fait deux choses néfastes : cela masque l’évolution du désordre aux yeux de l’expert, et cela peut être interprété par l’assureur comme une modification de l’état du sinistre. Attendez le diagnostic complet.
Conseil : Si la fissure est large et traversante sur un mur porteur, faites vérifier la stabilité immédiate du bâtiment par un professionnel avant d’y dormir ou d’y laisser des occupants vulnérables. La sécurité prime sur toute autre démarche administrative.
Assurance et catastrophe naturelle : comment déclencher la prise en charge
La garantie catastrophe naturelle est incluse dans tout contrat multirisques habitation (MRH). Elle couvre les fissures causées par un phénomène climatique d’intensité anormale, dont fait partie le retrait-gonflement des argiles. Mais cette garantie ne s’active pas automatiquement : elle nécessite la publication d’un arrêté interministériel au Journal officiel reconnaissant l’état de catastrophe naturelle dans votre commune, pour la période concernée.
Une fois l’arrêté publié, vous disposez de 30 jours pour déclarer votre sinistre à votre assureur. Cette déclaration doit idéalement être faite par lettre recommandée avec accusé de réception, en joignant l’ensemble de votre documentation photographique. L’assureur mandate alors un expert pour évaluer les dommages. C’est à ce stade que votre propre documentation prend toute sa valeur.
La garantie Cat-Nat couvre notamment les dommages matériels sur le bâtiment, les fondations et les murs de soutènement, ainsi que les frais d’études géotechniques et les honoraires d’architecte pour la remise en état. Si votre logement est rendu inhabitable le temps des travaux, votre assureur peut également prendre en charge des frais de relogement temporaire.
Attention : l’assureur peut refuser la prise en charge si la construction a eu lieu dans une zone inconstructible figurant sur un plan de prévention des risques naturels (PPRN), ou si des règles administratives applicables ont été violées lors de la construction.
Pourquoi une expertise bâtiment indépendante est indispensable
L’expert mandaté par l’assureur défend les intérêts de l’assureur. Ce n’est pas une critique : c’est simplement la réalité du système. Pour vous défendre efficacement et obtenir une indemnisation à la hauteur des dommages réels, vous avez besoin d’un expert bâtiment indépendant, qui travaille exclusivement pour votre compte.
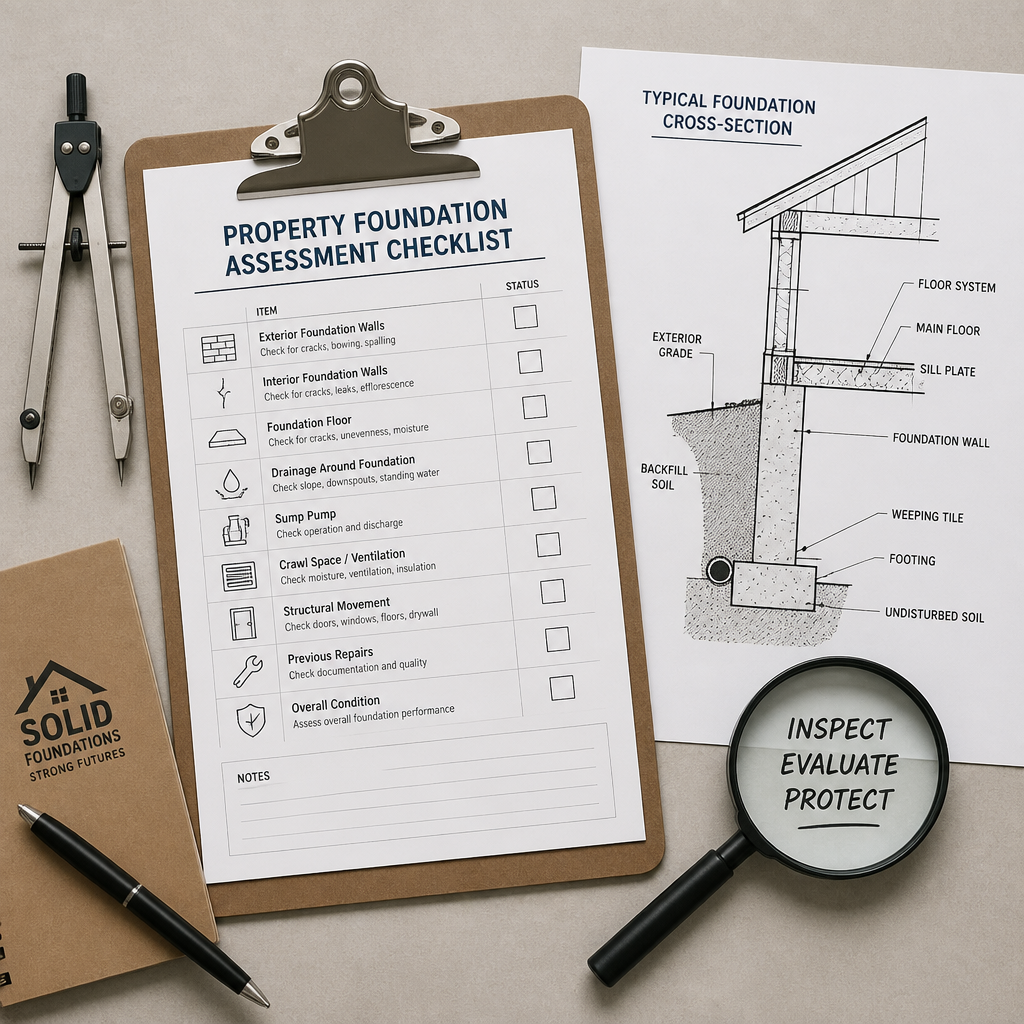
Un diagnostic sérieux d’un expert en bâtiment comprend plusieurs volets. Il identifie les causes probables des fissures en croisant l’historique climatique, la nature du sol, l’âge et la technique de construction du bâtiment. Il évalue la gravité des désordres : fissure esthétique, fissure fonctionnelle ou fissure structurelle. Il recommande les travaux adaptés, en distinguant ce qui est urgent de ce qui peut attendre. Et il produit un rapport technique qui servira de base à votre négociation avec l’assureur.
L’expertise peut également recommander une étude géotechnique de type G5, qui est l’étude spécifiquement prévue par la norme NF P 94-500 pour les ouvrages sinistrés. Cette étude permet d’identifier précisément la profondeur et la nature du sol instable sous vos fondations, et de dimensionner les travaux de confortement nécessaires. C’est exactement le type de mission que réalise GEIS Groupe pour les particuliers confrontés à des fissures d’origine géotechnique.
Pour aller plus loin sur les démarches d’expertise, consultez la page expertise bâtiment de GEIS Groupe. Pour les situations où une étude de sol est nécessaire, les missions d’étude géotechnique de GEIS Groupe couvrent précisément ces diagnostics post-sinistre.
Comparatif des approches face aux fissures climatiques
Face à une maison fissurée après un épisode climatique, trois approches sont possibles. Le choix que vous faites conditionne la qualité de votre indemnisation et la durabilité de la réparation.
|
Approche |
Avantages |
Inconvénients / Risques |
|---|---|---|
|
Réparation immédiate sans diagnostic (rebouchage, enduit) |
Rapide, peu coûteux à court terme |
Masque le problème. Perd la traçabilité du sinistre. Risque de refus d’indemnisation. La fissure réapparaît au cycle suivant. |
|
Déclaration assurance seule, sans expert indépendant |
Démarche simple, coûts limités à court terme |
L’expert de l’assureur évalue les dommages dans l’intérêt de la compagnie. Risque de sous-évaluation des travaux nécessaires ou d’exclusion de certains dommages. |
|
Diagnostic géotechnique + expertise bâtiment indépendante |
Identification précise de la cause. Rapport technique opposable à l’assureur. Travaux ciblés et durables. Indemnisation optimisée. |
Coût initial de l’expertise (partiellement couvrable par l’assurance Cat-Nat). Délai avant réparation. |
En pratique, la troisième approche est la seule qui protège réellement votre patrimoine sur le long terme. Un tassement différentiel non traité à la source revient systématiquement après chaque cycle sec-humide, avec des dommages de plus en plus importants.
Les travaux de réparation : ne pas agir trop vite, ni trop tard
Une fois le diagnostic posé et l’indemnisation engagée, vient le temps des travaux. Les solutions varient selon la gravité du désordre et la configuration du bâtiment.
Les reprises en sous-oeuvre
Pour les cas de tassement différentiel significatif, la reprise en sous-oeuvre est la solution de référence. Elle consiste à approfondir ou à remplacer les fondations existantes pour les ancrer dans un sol stable, en dessous de la zone de variation d’humidité. C’est une intervention lourde, mais c’est la seule qui traite la cause du problème plutôt que ses symptômes.
L’injection de résine
L’injection de résine expansive est adaptée pour les tassements différentiels modérés. Elle permet de stabiliser et de relever légèrement le sol sous les fondations sans travaux de démolition importants. Cette technique est moins invasive que la reprise en sous-oeuvre classique, mais elle n’est pas universellement applicable : son efficacité dépend de la nature exacte du sol et de la configuration des fondations.
Le chaînage structurel
Le chaînage consiste à créer une ceinture rigide en béton armé autour du bâtiment, à différents niveaux (soubassement, linteaux, planchers), pour améliorer sa résistance globale aux déformations. Cette technique peut être mise en oeuvre sur des constructions existantes pour limiter l’ouverture des fissures lors de futurs mouvements de sol.
Les mesures préventives complémentaires
Après les travaux structurels, des mesures préventives réduisent le risque de récidive. Éloigner les arbres et les haies de la maison (leurs racines asséchent le sol en profondeur), poser des barrières anti-racines, imperméabiliser le contour de la maison pour homogénéiser les variations d’humidité sous les fondations : ces interventions ne coûtent pas cher et réduisent significativement le risque de nouveaux cycles de fissuration.
Le coût moyen des travaux sur une maison individuelle touchée par le RGA est élevé. Il varie considérablement selon la gravité et la technique retenue. C’est pourquoi la qualité du diagnostic initial conditionne directement le budget final : une bonne expertise évite les sur-traitements coûteux autant que les sous-traitements qui laissent le problème entier.
Questions fréquentes
Comment savoir si ma maison est construite sur un sol argileux ?
Le portail Géorisques (georisques.gouv.fr) permet de consulter la carte nationale du retrait-gonflement des argiles en entrant simplement votre adresse. Vous obtenez instantanément le niveau d’aléa (faible, moyen, fort) de votre parcelle. Cette information est gratuite et officielle.
Les fissures dues à la sécheresse sont-elles toujours couvertes par mon assurance habitation ?
Pas automatiquement. La garantie catastrophe naturelle de votre contrat MRH couvre les fissures liées au RGA uniquement si votre commune a fait l’objet d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle pour la période du sinistre. Sans cet arrêté, la garantie ne s’active pas, quelle que soit la gravité des dommages.
Dois-je attendre l’arrêté Cat-Nat avant de déclarer mon sinistre à la mairie ?
Non, c’est l’inverse. Vous devez signaler votre sinistre à la mairie pour qu’elle engage la demande de reconnaissance auprès de la préfecture. La mairie est le déclencheur de la procédure. La déclaration à votre assureur intervient dans les 30 jours suivant la publication de l’arrêté au Journal officiel.
Quelle est la différence entre un expert d’assurance et un expert bâtiment indépendant ?
L’expert mandaté par votre compagnie d’assurance évalue les dommages pour le compte de l’assureur. Un expert bâtiment indépendant, que vous mandatez directement, travaille exclusivement dans votre intérêt. Son rapport technique peut contredire celui de l’assureur et fonder un recours ou une négociation amiable. En cas de litige, c’est la pièce maîtresse de votre dossier.
Ma fissure est apparue après de fortes pluies, pas après une sécheresse. Est-ce aussi du RGA ?
Oui, c’est même le cas le plus fréquent. Après un été sec, les premiers épisodes de pluies intenses de l’automne font regonfler rapidement les sols argileux desséchés. Ce gonflement, souvent hétérogène sous une même maison, génère des poussées asymétriques sur les fondations. C’est précisément ce mécanisme qui produit les fissures obliques caractéristiques visibles en septembre et octobre.
Peut-on vendre une maison fissurée sans faire de travaux ?
Oui, mais avec des obligations strictes. Toute fissure connue doit être mentionnée dans la déclaration de l’état du bâtiment annexée à l’avant-contrat. Dissimuler des fissures constitue un vice caché engageant la responsabilité du vendeur. Il est fortement recommandé de faire réaliser un rapport d’expertise bâtiment avant la mise en vente pour objectiver l’état du bien et protéger les deux parties.
Avez-vous déjà constaté des fissures sur votre maison après un épisode de pluie intense ou de sécheresse ? Partagez votre expérience en commentaire, les situations concrètes aident toujours d’autres propriétaires à mieux comprendre les leurs.