
Un sinistre construction survient, l’expert mandaté par votre assureur dépose un rapport, et l’offre d’indemnité qui en découle vous semble bien en dessous de la réalité des dommages. C’est précisément dans cette situation que l’expertise d’assuré change la donne. Contrairement à l’expert d’assurance, dont la mission sert les intérêts de la compagnie, l’expert d’assuré travaille exclusivement pour vous, analyse votre dossier de sinistre construction dans le détail, et défend une évaluation des préjudices qui reflète la réalité technique du bâtiment. En matière de litige construction ou d’assurance dommages-ouvrage, ne pas s’en doter revient à jouer un match de haut niveau sans entraîneur.
Table des matières
- Points clés
- Qu’est-ce que l’expertise d’assuré en construction ?
- Quand faire appel à un expert d’assuré ?
- La procédure d’expertise en assurance dommages-ouvrage
- Comment se déroule une mission d’expertise d’assuré ?
- Expertise d’assureur, expertise d’assuré, expertise judiciaire : comparatif
- Les erreurs à éviter lors d’un sinistre construction
- Questions fréquentes
- Références
Points clés
|
Insight clé |
Explication |
|---|---|
|
L’expert d’assuré n’est pas l’expert d’assurance |
L’un défend vos droits, l’autre instruit le dossier pour le compte de l’assureur. Confondre les deux est l’erreur la plus fréquente et la plus coûteuse. |
|
La contre-expertise n’est pas toujours possible après coup |
En assurance dommages-ouvrage, la contestation du rapport d’expertise est très encadrée. Il faut se faire assister pendant la procédure, pas après. |
|
Les délais légaux sont stricts et jouent en votre faveur |
L’assureur doit se prononcer dans les 60 jours sur les garanties et formuler une offre dans les 90 jours. Tout dépassement vous ouvre des droits supplémentaires. |
|
L’expert d’assuré chiffre tous les préjudices, pas seulement les dommages visibles |
Dommages matériels, immatériels, frais de relogement, pertes d’exploitation : une évaluation incomplète est une indemnisation réduite. |
|
Son intervention est utile dès la première expertise amiable |
Attendre que l’offre soit jugée insuffisante est une erreur. L’expert d’assuré doit être présent dès la réunion contradictoire initiale. |
|
La nature technique du sinistre conditionne la garantie mobilisable |
Fissures, infiltrations, affaissement : la qualification juridique des désordres (décennale, biennale, parfait achèvement) détermine les voies d’indemnisation. |
|
L’expertise amiable contradictoire reste préférable au contentieux judiciaire |
Elle est plus rapide, moins coûteuse et préserve des relations contractuelles parfois utiles pour la suite du chantier. |
Qu’est-ce que l’expertise d’assuré en construction ?
L’expert d’assuré est un professionnel indépendant, mandaté non pas par la compagnie d’assurance, mais par vous, le maître d’ouvrage ou le propriétaire sinistré. Sa mission est simple à formuler mais décisive dans ses effets : analyser votre contrat d’assurance, qualifier techniquement les désordres constatés sur l’ouvrage, et constituer un dossier complet pour défendre votre droit à une indemnisation juste.
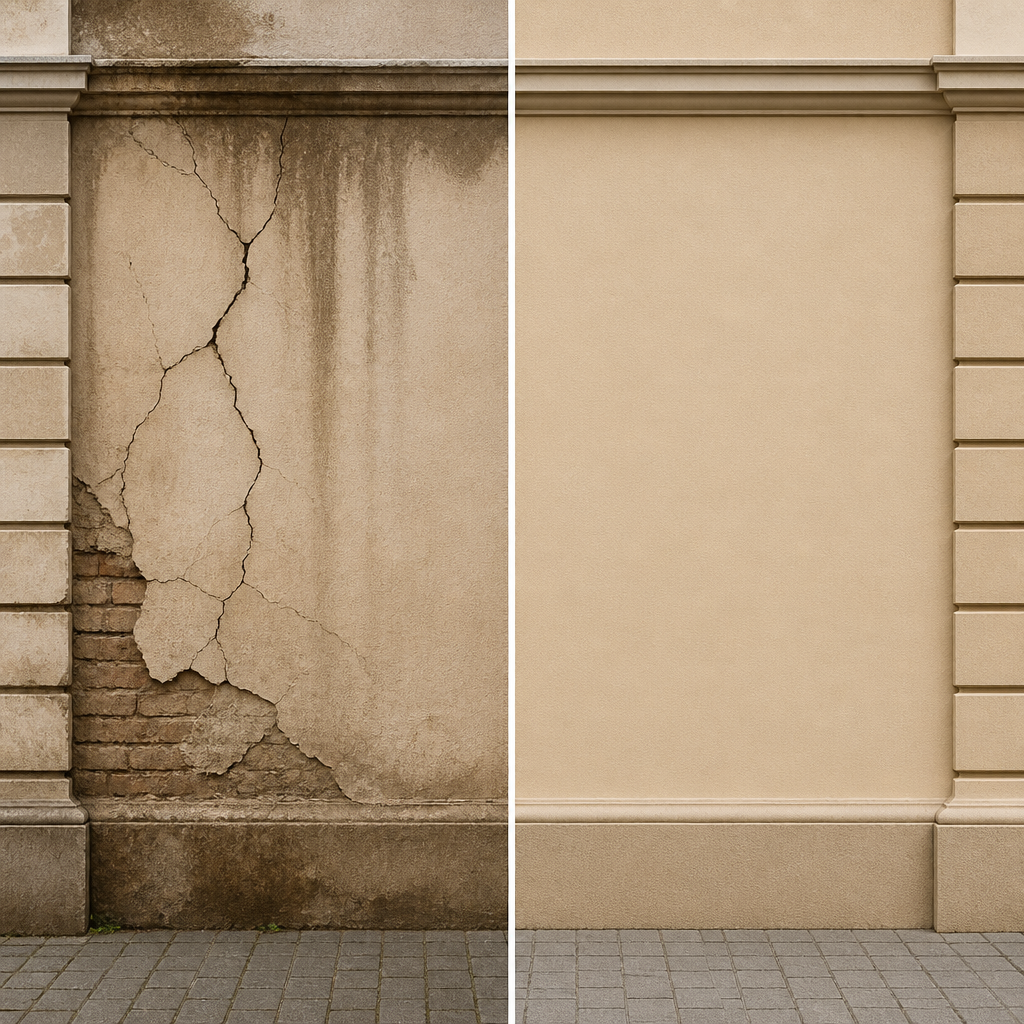
Dans le contexte d’un sinistre construction, les désordres peuvent être complexes, fissures en façade, infiltrations d’eau, affaissement de plancher, désordres liés à la géotechnique du terrain. Ces pathologies demandent une lecture technique que l’assuré seul ne peut pas opposer efficacement à un expert mandaté par son assureur.
L’expert d’assuré agit donc comme un contrepoids technique. Il analyse les mêmes éléments que l’expert d’assurance, mais avec l’intérêt exclusif de celui qui a subi le sinistre. Il ne cherche pas à minimiser, il cherche à documenter exhaustivement.
Face à un sinistre construction, l’asymétrie technique entre l’assureur et l’assuré est réelle. L’expertise d’assuré n’est pas un luxe : c’est le rétablissement d’un équilibre nécessaire pour que les droits de chacun soient effectivement défendus.
Il convient de distinguer l’expert d’assuré de l’expert en bâtiment généraliste. L’expert en bâtiment intervient principalement pour diagnostiquer des malfaçons, évaluer un bien avant achat, ou constater des désordres indépendamment de tout litige assurantiel. L’expert d’assuré, lui, intervient dans le cadre d’une procédure d’assurance et possède une double compétence : technique et contractuelle.
Conseil : Si vous recevez un rapport d’expertise mandaté par votre assureur, ne l’acceptez pas sans l’avoir fait analyser par un professionnel indépendant. Le délai légal pour accepter ou contester une offre d’indemnité est court, et chaque jour compte.
Quand faire appel à un expert d’assuré ?
La question n’est pas tant de savoir si vous devez recourir à un expert d’assuré, mais à quel moment. Dans la très grande majorité des sinistres construction significatifs, la réponse est : le plus tôt possible, idéalement avant même la première réunion d’expertise contradictoire.
Les situations qui justifient systématiquement son intervention
Plusieurs situations rendent le recours à l’expertise d’assuré presque incontournable. La première est une offre d’indemnité qui vous semble manifestement insuffisante au regard des travaux de réparation nécessaires. La deuxième est un refus de garantie de la part de votre assureur, notamment lorsque les désordres sont qualifiés à tort comme non décennaux.
La troisième situation, moins évidente mais tout aussi sérieuse, est celle où les origines du sinistre sont multiples. Un affaissement lié à un défaut de fondation sur un sol argileux, par exemple, peut mettre en jeu simultanément la garantie dommages-ouvrage, la responsabilité décennale du constructeur, et éventuellement la garantie catastrophe naturelle. Sans expert pour démêler ces responsabilités, le risque est que chaque assureur renvoie vers l’autre.
Le cas particulier des sinistres lents ou différés
Les désordres d’origine géotechnique, comme le retrait-gonflement des argiles ou un tassement différentiel, peuvent mettre plusieurs années à se manifester clairement. L’expertise d’assuré est ici précieuse pour documenter l’évolution chronologique des désordres et établir le lien de causalité avec les conditions de sol, un argument technique que peu d’assurés peuvent présenter seuls.
Dans ces dossiers, les ingénieurs experts en géotechnique apportent une valeur ajoutée directe : ils savent lire un rapport d’étude de sol, croiser les données avec les désordres constatés, et produire une argumentation technique qui tient la route face à l’expert adverse.
Conseil : Ne nettoyez pas et ne réparez pas les dommages avant qu’un expert indépendant les ait constatés et photographiés. Toute modification de l’état des lieux peut affaiblir votre dossier de manière irréversible.
La procédure d’expertise en assurance dommages-ouvrage
L’assurance dommages-ouvrage est régie par des délais légaux stricts, fixés par le Code des assurances. Ces délais constituent à la fois une protection pour l’assuré et un cadre rigide qu’il faut absolument connaître pour ne pas perdre ses droits.
Les délais légaux à connaître impérativement
À compter de la réception de votre déclaration de sinistre, l’assureur dispose de 60 jours pour notifier sa décision concernant le principe de la mise en jeu des garanties. Si cette garantie est acceptée, il dispose ensuite de 90 jours à compter de cette même déclaration pour formuler une offre d’indemnité. En cas d’acceptation de l’offre, le règlement doit intervenir dans les 15 jours.
En cas de non-respect de ces délais ou d’offre manifestement insuffisante, l’assuré peut, après notification à l’assureur, engager lui-même les dépenses de réparation. L’indemnité est alors majorée de plein droit d’un intérêt égal au double du taux de l’intérêt légal. C’est un droit fort, mais encore faut-il avoir constitué un dossier solide pour le faire valoir.
L’expertise amiable contradictoire : une étape décisive
L’expert mandaté par l’assureur dommages-ouvrage convoque les intervenants concernés à une réunion sur le chantier. Cette réunion est contradictoire, ce qui signifie que vous avez le droit d’y être assisté par votre propre expert. Les observations formulées lors de cette réunion sont intégrées au rapport préliminaire, puis au rapport définitif qui fonde l’offre d’indemnité.
Point critique : en assurance dommages-ouvrage, contester un rapport d’expertise après la procédure est très difficile. Si vous n’avez pas formulé vos observations et fait valoir vos arguments lors de la réunion contradictoire, il sera trop tard pour demander une contre-expertise. L’expert d’assuré doit donc être là pendant, pas après.
Comment se déroule une mission d’expertise d’assuré ?
Une mission d’expertise d’assuré bien conduite suit une logique rigoureuse. Elle commence par une analyse du contrat d’assurance et des clauses de garantie applicables, avant même toute visite du site. Comprendre ce que le contrat garantit, et surtout ce qu’il exclut, est la base de toute défense efficace.
L’analyse technique du sinistre
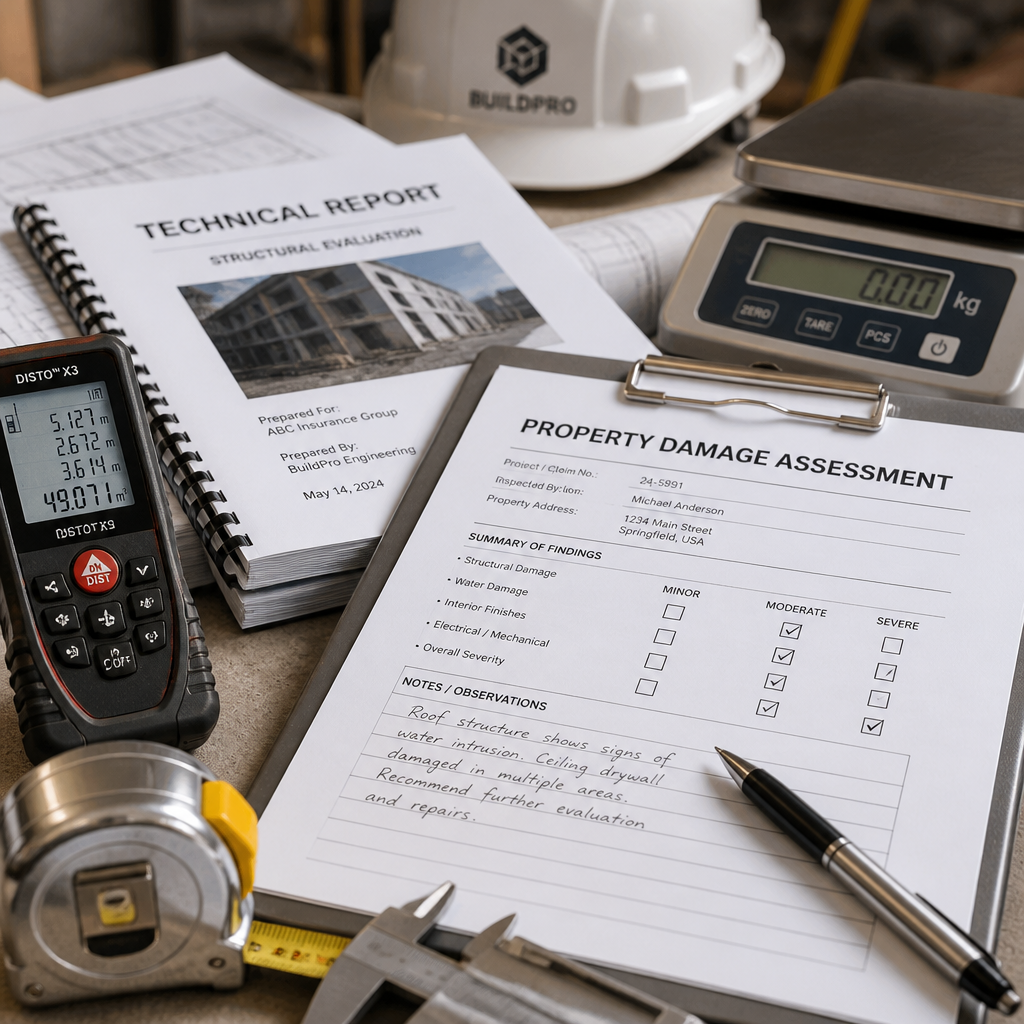
La visite de constatation sur site est l’étape centrale. L’expert réalise un relevé précis des désordres : localisation, nature, étendue, évolution probable. Il photographie, mesure, et dans certains cas prescrit des investigations complémentaires, sondages, carottages, essais de résistance des matériaux ou analyses géotechniques du sol.
Cette rigueur technique est indispensable pour qualifier juridiquement les désordres. Un désordre décennal engage la responsabilité du constructeur pendant dix ans à compter de la réception des travaux et active la garantie dommages-ouvrage. Un désordre relevant de la garantie de parfait achèvement ne couvre que la première année. Confondre les deux, ou laisser l’assureur les confondre à son avantage, peut représenter une perte d’indemnité significative.
La constitution et la défense du dossier
Une fois le diagnostic technique posé, l’expert d’assuré procède à une évaluation chiffrée et argumentée de l’ensemble des préjudices. Cette évaluation inclut les dommages matériels directs, les frais annexes liés au sinistre (relogement temporaire, frais de déblaiement, frais de conservation), et selon les cas, les pertes immatérielles.
L’expert présente ensuite ce chiffrage lors des réunions contradictoires et, si nécessaire, l’utilise comme base pour une négociation avec l’expert adverse. L’objectif n’est pas toujours le contentieux judiciaire. Souvent, une argumentation technique solide suffit à obtenir une révision de l’offre d’indemnité sans passer par un tribunal.
Expertise d’assureur, expertise d’assuré, expertise judiciaire : comparatif
|
Critère |
Expert mandaté par l’assureur |
Expert d’assuré |
Expert judiciaire |
|---|---|---|---|
|
Qui le mandate ? |
La compagnie d’assurance |
L’assuré (vous) |
Le tribunal (juge) |
|
Intérêt défendu |
Intérêts de l’assureur |
Intérêts exclusifs de l’assuré |
Intérêt général, vérité technique |
|
Moment d’intervention |
Dès la déclaration de sinistre |
Dès que possible, avant la première réunion |
En phase contentieuse uniquement |
|
Coût pour l’assuré |
Nul (pris en charge par l’assureur) |
À la charge de l’assuré (honoraires variables) |
Frais de justice partagés ou à la charge du perdant |
|
Valeur du rapport |
Sert de base à l’offre d’indemnité |
Contre-argument technique opposable |
Force probante maximale devant le tribunal |
|
Délai d’intervention |
Contraint par les délais légaux DO |
Flexible, s’adapte à votre calendrier |
Long (plusieurs mois à plusieurs années) |
Les erreurs à éviter lors d’un sinistre construction
Le terrain du sinistre construction est semé d’erreurs courantes qui fragilisent les dossiers des assurés. En pratique, la première erreur est d’attendre. Beaucoup de maîtres d’ouvrage espèrent que leur assureur leur proposera spontanément une indemnité satisfaisante. Cette attente passive laisse l’expert de l’assureur seul maître de la qualification technique des désordres.
Accepter une offre sans contre-analyse
Une offre d’indemnité n’est pas un jugement définitif avant acceptation. Elle peut être analysée, discutée, et contestée si elle est insuffisante. Accepter une offre manifestement en dessous de la réalité des travaux de réparation est irréversible : une fois les fonds reçus et l’offre acceptée, il est impossible de revenir en arrière.
En pratique, un expert d’assuré qui analyse une offre d’indemnité dans le secteur de la construction identifie régulièrement des postes oubliés ou sous-évalués : coût de remise en état des finitions, frais de maîtrise d’oeuvre pour la coordination des réparations, ou encore dommages indirects liés à l’immobilisation du bâtiment.
Négliger la qualification juridique des désordres
Un assureur peut refuser de mobiliser la garantie dommages-ouvrage en qualifiant un désordre de non décennal. Cette qualification mérite toujours d’être vérifiée par un expert indépendant. L’article 1792 du Code civil définit les désordres de nature décennale comme ceux qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Cette définition est plus large que ce que certains assureurs veulent bien admettre.
Les fissures traversantes, les infiltrations affectant l’habitabilité, les tassements différentiels modifiant la stabilité d’une structure : tous ces désordres peuvent relever de la garantie décennale, et donc de l’assurance dommages-ouvrage, si leur origine est établie avec rigueur.
Sous-estimer l’importance du contradictoire
La procédure contradictoire n’est pas une formalité. Elle est le moment où les arguments techniques sont présentés, discutés, et intégrés au rapport. Un assuré qui assiste seul à la réunion d’expertise, sans formation technique en géotechnique ni en pathologie du bâtiment, ne peut pas opposer d’arguments équivalents à ceux d’un expert d’assurance aguerri. L’écart de compétence se paie directement sur le montant de l’indemnité.
GEIS Groupe intervient précisément dans ce rôle d’assistance technique lors des expertises contradictoires, avec des ingénieurs formés à la pathologie du bâtiment et à l’analyse des sols. Pour un litige construction mettant en jeu des désordres d’origine géotechnique, cette double compétence est décisive. Vous pouvez découvrir l’ensemble de nos missions d’expertise sur geisgroupe.fr.
Questions fréquentes
Quelle est la différence entre un expert d’assurance et un expert d’assuré ?
L’expert d’assurance est mandaté et rémunéré par la compagnie d’assurance. Il instruit le dossier de sinistre pour le compte de l’assureur et son rapport sert de base à l’offre d’indemnité. L’expert d’assuré, à l’inverse, est mandaté et rémunéré par vous, l’assuré. Son rôle est de défendre vos intérêts, de qualifier les désordres de manière exhaustive, et de vous aider à obtenir une indemnisation qui couvre réellement vos préjudices.
Peut-on demander une contre-expertise après avoir reçu un rapport d’expertise dommages-ouvrage ?
En matière d’assurance dommages-ouvrage, la contestation d’un rapport d’expertise après la clôture de la procédure est très difficile, voire impossible. La procédure est contradictoire, ce qui signifie que vous devez faire valoir vos arguments et vous faire assister par votre propre expert pendant les opérations d’expertise. Si vous n’intervenez pas à ce stade, il sera généralement trop tard pour demander une contre-expertise.
Quels types de sinistres construction justifient le recours à un expert d’assuré ?
Tous les sinistres significatifs méritent d’être évalués par un expert indépendant. En pratique, les situations les plus fréquentes sont les fissures structurelles, les infiltrations d’eau affectant l’habitabilité, les tassements différentiels d’origine géotechnique, les effondrements partiels, les désordres liés aux fondations, et plus généralement tout sinistre pour lequel l’offre d’indemnité proposée par l’assureur semble sous-évaluer le coût réel des réparations.
Qui prend en charge les honoraires de l’expert d’assuré ?
Les honoraires de l’expert d’assuré sont, en principe, à votre charge en tant qu’assuré. Certains contrats d’assurance multirisques habitation ou professionnels incluent une garantie de protection juridique qui peut couvrir tout ou partie de ces honoraires. Il est donc utile de vérifier l’ensemble de vos contrats avant d’engager des frais. Dans certains litiges, les frais d’expertise peuvent également être réclamés à la partie adverse en cas de condamnation judiciaire.
Comment choisir un bon expert d’assuré pour un sinistre construction ?
Un expert d’assuré compétent en construction doit posséder une double compétence : technique (pathologie du bâtiment, géotechnique, structure) et contractuelle (droit des assurances, Code des assurances, responsabilité décennale). Vérifiez ses qualifications, ses domaines d’intervention réels, et sa capacité à intervenir dans des dossiers similaires au vôtre en termes de nature des désordres et de montant des enjeux. Un expert spécialisé dans les sinistres industriels n’est pas nécessairement le meilleur choix pour un désordre géotechnique sur une maison individuelle, et inversement.
L’expertise d’assuré permet-elle toujours d’éviter le tribunal ?
Dans de nombreux cas, oui. Une argumentation technique solide, présentée par un expert compétent lors des réunions amiables contradictoires, suffit à obtenir une révision de l’offre d’indemnité sans engager de procédure judiciaire. Le contentieux judiciaire reste une option de dernier recours, plus longue et plus coûteuse. L’expertise d’assuré sert précisément à maximiser les chances d’un règlement amiable équitable avant d’envisager cette étape.
Avez-vous déjà été confronté à un refus de garantie ou à une offre d’indemnité insuffisante après un sinistre construction ? Partagez votre expérience en commentaire : cela peut aider d’autres propriétaires ou professionnels à mieux préparer leur dossier.
Références
-
Procédure et droits de l’assuré en cas de sinistre dommages-ouvrage (ABE Info Service)
-
Guide pratique sur l’expertise en assurance dommages-ouvrage et le rôle de l’assuré
-
Pourquoi recourir à une expertise contradictoire en cas de travaux litigieux
-
Les spécificités techniques et juridiques de l’expertise dommages-ouvrage