
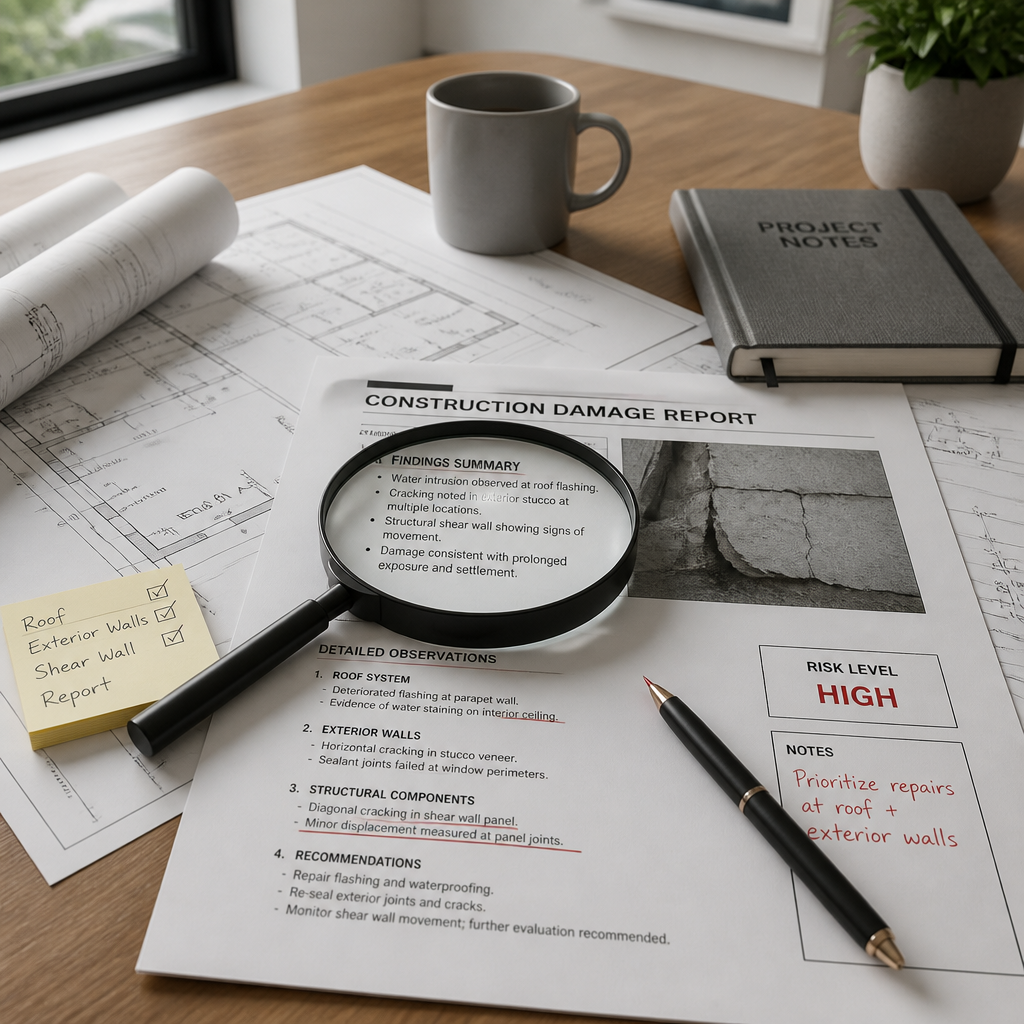
Un sinistre construction survient rarement au bon moment. Fissures qui s’élargissent après une sécheresse, infiltrations d’eau, désordres structurels apparus quelques années après la réception des travaux : chaque cas met face à une même réalité désagréable. L’assureur mandate son propre expert, dont la mission première est de défendre les intérêts de la compagnie, pas les vôtres. Comprendre les étapes de l’expertise d’assuré, c’est savoir à quel moment agir, quoi contester et comment ne pas laisser votre dossier se refermer sur une indemnisation insuffisante.
Table des matières
- Points clés à retenir
- Étape 1 : la déclaration du sinistre construction
- Étape 2 : l’expertise amiable mandatée par l’assureur
- Étape 3 : faire appel à un expert d’assuré indépendant
- Étape 4 : le rapport d’expertise et la proposition d’indemnisation
- Étape 5 : la contre-expertise contradictoire
- Étape 6 : les recours judiciaires en cas de litige persistant
- Comparatif des types d’expertise en sinistre construction
- Questions fréquentes
- Références
Points clés à retenir
| Insight clé | Explication pratique |
|---|---|
| L’expert de l’assureur défend son mandant | L’expert mandaté par votre assureur travaille pour lui, pas pour vous. Ses conclusions orientent le montant de l’indemnisation à la baisse. |
| La déclaration de sinistre déclenche les délais légaux | En assurance dommages-ouvrage, l’assureur dispose de 60 jours pour se prononcer sur la mise en jeu des garanties après réception de la déclaration. |
| Un expert d’assuré change le rapport de force | Mandater un expert indépendant dès la phase amiable permet d’obtenir un rapport contradictoire et d’éviter de subir une expertise à sens unique. |
| Le rapport préliminaire conditionne la suite | C’est sur la base du rapport préliminaire que l’assureur décide de couvrir ou de refuser le sinistre. Toute imprécision à ce stade nuit à l’assuré. |
| La contre-expertise reste amiable avant tout | La contre-expertise contradictoire vise en priorité un accord entre parties. Le recours judiciaire ne s’impose qu’en cas d’échec total. |
| Le référé expertise interrompt la prescription | Saisir le juge des référés pour désigner un expert judiciaire interrompt les délais de prescription, ce qui protège vos droits dans le temps. |
| Les fissures nécessitent un rapport circonstancié | Un rapport d’expertise fissures documenté (photos, mesures, analyse du sol) est souvent indispensable pour que l’assureur instruise un dossier Cat-Nat. |
Étape 1 : la déclaration du sinistre construction
Tout commence par la déclaration de sinistre adressée à votre assureur. Cette étape est plus technique qu’elle n’y paraît. Une déclaration incomplète, trop vague ou envoyée hors délai peut fragiliser la suite de votre dossier de façon difficile à rattraper.
En matière d’assurance dommages-ouvrage, la loi impose des dispositions d’ordre public : l’assuré doit adresser sa déclaration amiable préalablement à toute démarche judiciaire. Il est explicitement interdit de saisir les tribunaux pour demander une expertise en référé avant l’expiration du délai légal de 60 jours accordé à l’assureur. Ignorer cette règle revient à fermer prématurément la voie amiable et à compliquer inutilement le dossier.
En pratique, la déclaration doit décrire précisément la nature des désordres constatés, leur localisation, leur date d’apparition et leur évolution. Joindre des photos datées et une description technique est un réflexe que beaucoup négligent. Ce document devient la pièce de départ de tout le processus d’expertise bâtiment.
Conseil : Ne vous contentez pas d’une description générale du type « fissures sur façade ». Décrivez leur orientation (verticale, horizontale, en escalier), leur largeur estimée et leur progression. Ces détails orientent le type d’expertise qui sera conduit et la qualification du sinistre.
Étape 2 : l’expertise amiable mandatée par l’assureur
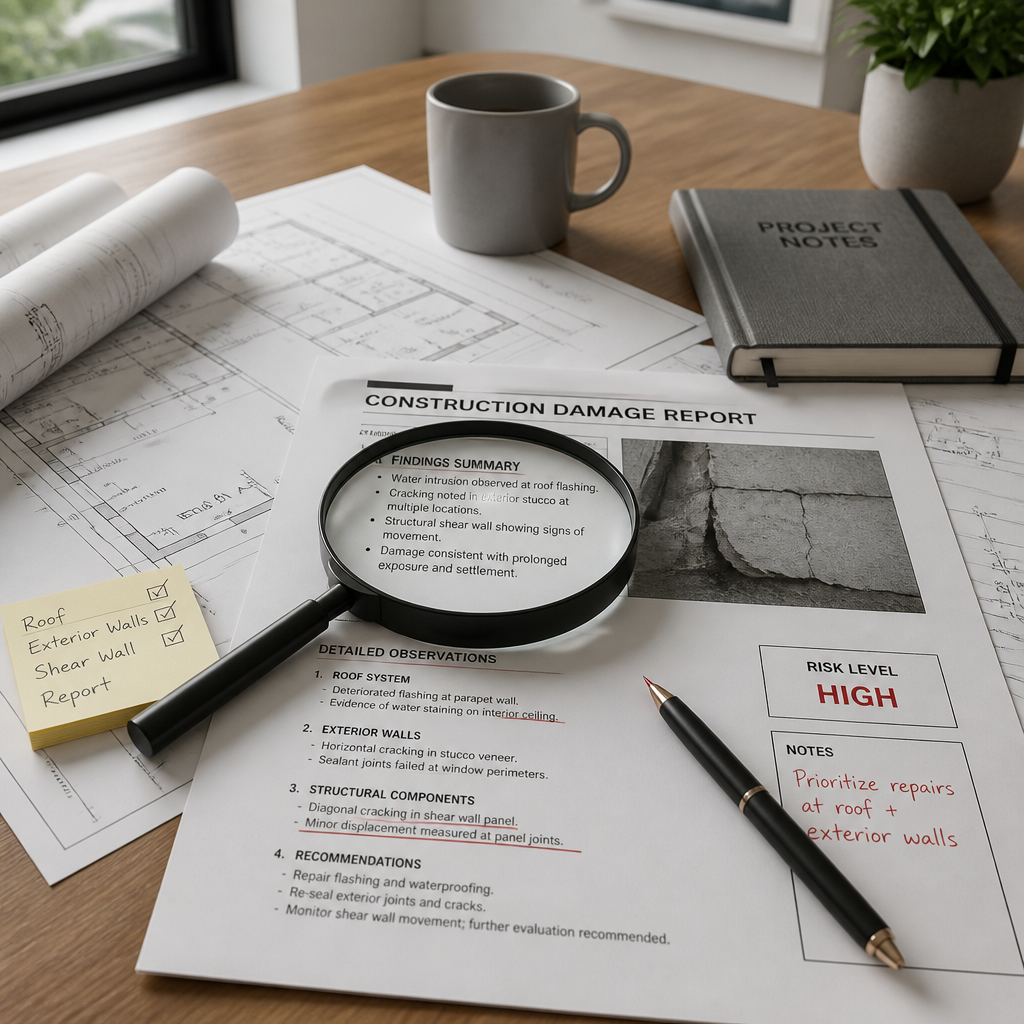
Après réception de votre déclaration, l’assureur mandate un expert et vous contacte pour fixer un rendez-vous d’inspection. Ce délai varie selon la complexité du dossier et la charge de travail du cabinet d’expertise sollicité. En assurance dommages-ouvrage, l’assureur dispose d’un délai maximal de 60 jours à compter de la réception de la déclaration pour notifier sa décision sur le principe de mise en jeu des garanties.
Le rapport préliminaire de l’expert
Lors de la visite sur site, l’expert de l’assureur vérifie la matérialité des dommages dans le strict respect du principe du contradictoire. Il décrit les désordres, examine leur origine probable et rédige un rapport préliminaire. Ce document permet à l’assureur de prendre position dans le délai légal des 60 jours : couverture ou refus de garantie.
C’est ici que beaucoup d’assurés commettent une erreur : ils laissent cet expert visiter les lieux seul, sans contre-expertise ni assistance technique. Or le rapport préliminaire conditionne l’ensemble de la procédure. Si l’expert minore l’étendue des désordres ou écarte une cause structurelle à ce stade, rectifier le tir par la suite est long et coûteux.
Le rapport définitif et la proposition d’indemnisation
Dans un second temps, l’expert rédige un rapport définitif mentionnant la ou les causes du dommage, les travaux nécessaires et leur chiffrage. C’est sur la base de ce rapport que l’assureur formule sa proposition d’indemnisation. En assurance dommages-ouvrage, l’assureur dispose d’un délai de 90 jours à compter de la réception de la déclaration de sinistre pour notifier à l’assuré une offre d’indemnité provisionnelle.
Une expertise amiable d’assurance a pour objet de déterminer les causes et les circonstances d’un sinistre et de chiffrer le montant des dommages. Ce n’est pas un acte neutre : l’expert est mandaté et rémunéré par une partie prenante au litige.
Étape 3 : faire appel à un expert d’assuré indépendant
L’assuré a le droit absolu de se faire assister par un expert de son choix lors de toutes les opérations d’expertise. Ce droit est rarement rappelé spontanément par les assureurs, ce qui explique que la majorité des propriétaires subissent l’expertise de l’assureur sans contre-pouvoir technique.
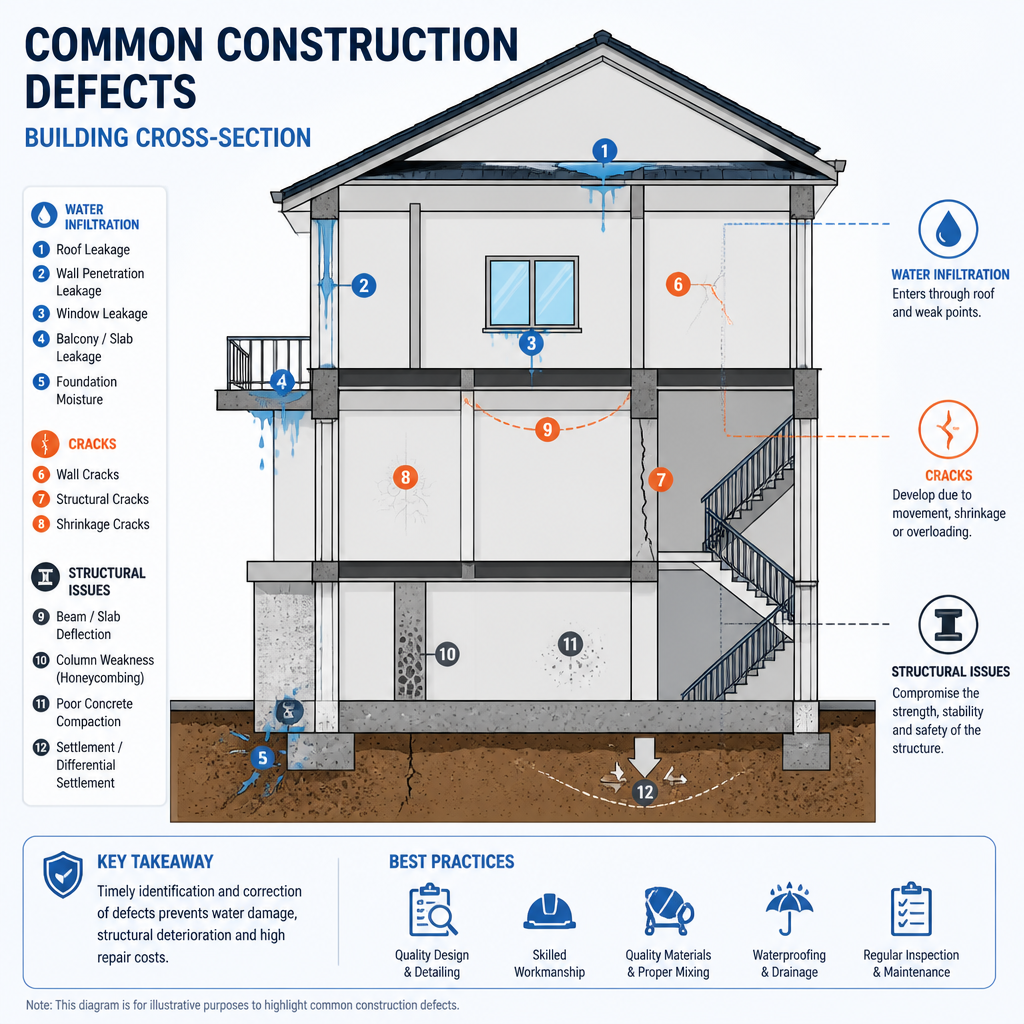
Un expert d’assuré indépendant, comme ceux de GEIS Groupe, intervient exclusivement dans l’intérêt du propriétaire. Sa mission couvre l’analyse technique des désordres, la qualification des causes (sol, structure, malfaçons, vices cachés), et la rédaction d’un rapport contradictoire qui documente les dommages de façon exhaustive.
Quand mandater cet expert
L’idéal est d’intervenir avant même la première visite de l’expert de l’assureur, ou au plus tard en parallèle. Intervenir après que le rapport préliminaire a été remis revient à réagir plutôt qu’à construire. En matière de sinistre construction avec désordres structurels, fissures actives ou humidité persistante, l’enjeu financier justifie systématiquement cette dépense.
En pratique, les cabinets spécialisés comme GEIS Groupe réalisent une première analyse des désordres, documentent l’état du bâtiment avec mesures et photographies, puis accompagnent l’assuré lors de la réunion contradictoire avec l’expert de l’assureur. Ce n’est pas une formalité : c’est une défense active.
Conseil : Conservez toutes les photos, les échanges écrits avec votre assureur, les devis de travaux et les courriers envoyés en recommandé. En cas de litige, la traçabilité documentaire est souvent ce qui fait la différence entre une indemnisation correcte et un règlement au rabais.
Étape 4 : le rapport d’expertise et la proposition d’indemnisation
Le rapport d’expertise est le document central de tout sinistre construction. Il décrit les dommages constatés, leur origine, leur étendue et le chiffrage des travaux de réparation. Ce rapport a une valeur opposable : il sert de base à l’assureur pour déterminer le montant final de l’indemnisation.
Un rapport d’expertise bâtiment complet et rigoureux doit comporter : l’identification précise des désordres, l’analyse des causes probables (mouvements de sol, défaut d’exécution, vice de conception), la liste des travaux nécessaires avec leur chiffrage, et les préconisations techniques. Un rapport de deux pages sans mesures ni analyse des causes n’est pas un rapport d’expertise : c’est un constat superficiel.
Que faire face à une proposition d’indemnisation insuffisante
Si la proposition de l’assureur ne correspond pas à la réalité du préjudice documenté par votre expert, ne signez pas la lettre d’acceptation d’indemnité sans avoir confronté les deux rapports. L’expert de l’assureur fait parfois signer cette lettre en fin de visite, avant même que le propriétaire ait pu consulter un conseil technique. Cette acceptation peut être difficile à remettre en cause par la suite.
Étape 5 : la contre-expertise contradictoire
Lorsque l’assuré estime que l’indemnisation proposée sous-évalue les dommages, il peut demander une contre-expertise. Cette procédure est contradictoire : les deux experts, celui de l’assureur et celui de l’assuré, se retrouvent sur site pour confronter leurs analyses.
L’objectif premier de la contre-expertise reste de trouver un accord amiable. Chaque expert expose ses conclusions, les écarts sont discutés, et dans beaucoup de cas une position commune est atteinte. Si les deux experts ne parviennent pas à s’accorder, ils peuvent désigner conjointement un expert tiers arbitre, dont la décision s’impose aux deux parties.
Ce que révèle souvent la contre-expertise en construction
En sinistre construction, les écarts entre le rapport initial de l’assureur et le rapport contradictoire portent fréquemment sur trois points : la qualification de l’origine des désordres (sol instable vs malfaçon d’exécution), l’étendue réelle des travaux nécessaires (réparation superficielle vs reprise en sous-oeuvre), et le chiffrage des préjudices annexes (relogement, perte d’usage, préjudice esthétique).
Ces trois points sont précisément ceux sur lesquels un expert technique spécialisé en géotechnique et structure, comme les ingénieurs de GEIS Groupe, apporte une valeur ajoutée irremplaçable. L’analyse du comportement du sol d’assise, l’interprétation des fissures selon leur morphologie, ou la vérification de la conformité des fondations ne s’improvisent pas à partir d’un simple examen visuel.
Étape 6 : les recours judiciaires en cas de litige persistant
Si la procédure amiable échoue, le recours judiciaire devient nécessaire. La voie la plus utilisée en sinistre construction est le référé expertise judiciaire. Le juge des référés désigne un expert judiciaire spécialisé en bâtiment, chargé d’examiner contradictoirement les prétentions de chaque partie.
Ce recours présente un avantage stratégique souvent méconnu : l’assignation en référé expertise interrompt le cours des délais de prescription. Cela protège vos droits même si la procédure s’étale sur plusieurs mois ou plusieurs années. À noter que la loi interdit à l’assuré de saisir une juridiction aux fins de désignation d’un expert avant l’expiration du délai de 60 jours accordé à l’assureur dommages-ouvrage.
Procédure au fond devant le tribunal
Au terme des opérations d’expertise judiciaire, le juge tranche le différend sur la base du rapport de l’expert judiciaire. Le tribunal statue sur la responsabilité des constructeurs, le montant des réparations et les préjudices annexes. Cette procédure est longue, mais elle est parfois la seule issue lorsque l’assureur refuse obstinément de reconnaître la nature ou l’étendue des désordres.
En pratique, la majorité des litiges de sinistre construction qui entrent en phase judiciaire auraient pu être réglés plus tôt si l’assuré avait été correctement accompagné dès la phase amiable. L’expertise d’assuré préventive est moins chère qu’un procès.
Comparatif des types d’expertise en sinistre construction
| Type d’expertise | Qui la mandate | Objectif et portée |
|---|---|---|
| Expertise amiable de l’assureur | Compagnie d’assurance (assureur dommages-ouvrage ou MRH) | Déterminer les causes du sinistre et chiffrer les dommages dans l’intérêt de l’assureur. Rapport utilisé comme base d’indemnisation. |
| Expertise d’assuré indépendante | Le propriétaire sinistré, via un cabinet indépendant (ex. GEIS Groupe) | Défendre les intérêts de l’assuré, produire un rapport contradictoire complet, documenter tous les désordres et leur chiffrage réel. |
| Expertise judiciaire | Juge des référés ou tribunal judiciaire | Établir contradictoirement les faits pour permettre au juge de trancher. Rapport opposable aux deux parties. Interrompt la prescription. |
Questions fréquentes
Puis-je refuser la visite de l’expert de l’assureur ?
Non, refuser la visite de l’expert mandaté par votre assureur risque de bloquer l’instruction de votre dossier et peut être interprété comme un manquement à vos obligations contractuelles. En revanche, vous avez tout à fait le droit d’être assisté par votre propre expert lors de cette visite, et c’est vivement recommandé dès que le sinistre implique des désordres structurels ou un litige potentiel sur l’origine.
Quels délais l’assureur doit-il respecter en assurance dommages-ouvrage ?
En assurance dommages-ouvrage, l’assureur dispose de 60 jours à compter de la réception de la déclaration de sinistre pour notifier sa décision sur le principe de mise en jeu des garanties. Il dispose ensuite d’un délai de 90 jours à compter de la même date pour notifier une offre d’indemnité provisionnelle. Le non-respect de ces délais légaux expose l’assureur à des sanctions.
Quelle est la différence entre expertise d’assuré et contre-expertise ?
L’expertise d’assuré est une mission confiée par le propriétaire sinistré à un expert indépendant pour défendre ses intérêts tout au long du processus. La contre-expertise est une procédure spécifique et contradictoire qui s’engage lorsque l’assuré conteste les conclusions ou le montant proposé dans le rapport de l’expert de l’assureur. Les deux peuvent être conduites par le même cabinet, mais elles interviennent à des stades différents du dossier.
À quel moment faut-il mandater un expert d’assuré pour un sinistre construction ?
L’idéal est de mandater un expert d’assuré dès la déclaration de sinistre, avant la première visite de l’expert de l’assureur. Intervenir à ce stade permet de documenter les désordres de façon indépendante et d’être présent lors de la réunion contradictoire avec l’expert de l’assureur. Attendre que le rapport préliminaire soit déjà remis avant d’agir revient à subir une expertise sans contre-pouvoir.
Les fissures sont-elles toujours couvertes par l’assurance dommages-ouvrage ?
Non, toutes les fissures ne relèvent pas de la garantie décennale ni de l’assurance dommages-ouvrage. Seuls les désordres compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination entrent dans ce cadre. Les fissures superficielles d’ordre esthétique relèvent d’autres garanties. La qualification correcte de l’origine et de la gravité des fissures par un expert technique spécialisé est justement ce qui permet de démontrer que le sinistre entre bien dans le champ de la garantie décennale.
Que faire si l’assureur refuse de prendre en charge mon sinistre construction ?
Un refus de garantie doit être analysé sur le fond. Si le rapport de l’expert de l’assureur a écarté à tort la cause structurelle ou sous-estimé l’étendue des désordres, une contre-expertise contradictoire avec un expert technique indépendant est la première réponse. En cas d’échec amiable, la saisine du juge des référés pour désignation d’un expert judiciaire reste la voie de recours la plus adaptée pour les sinistres construction.
Vous avez vécu un sinistre construction et vous souhaitez partager votre expérience avec le processus d’expertise d’assuré ? Laissez un commentaire ou posez votre question directement, votre retour peut aider d’autres propriétaires dans la même situation.
Références
- Fonctionnement et recours de l’expertise en assurance dommages-ouvrage
- Les spécificités de l’expertise amiable en assurance dommages-ouvrage
- Pourquoi recourir à une expertise contradictoire en cas de travaux mal réalisés
- La procédure légale d’indemnisation du dommage à l’ouvrage
- Comprendre l’expertise amiable d’assurance : modalités et enjeux